
任意整理・個人再生・自己破産・過払金のご相談
借金問題のご相談
返せない、と思ったら。
督促が続いている、返済のために借りている、裁判所から書類が届いた。どの段階でも、手続はあります。弁護士が収入と暮らしを伺い、残せるものを確かめながら、無理のない道を一緒に選びます。
- ご家族からのご予約もお受けします
- ご依頼の前に、弁護士が直接お会いします
ご依頼を受けると、弁護士が各社へ「受任通知」を送り、以後の連絡の窓口になります。通知を受けた貸金業者が、正当な理由なく電話や訪問で返済を求め続けることは、法律で禁じられています。ご依頼のあとは、弁護士が各社へ「受任通知」を送り、連絡の窓口になります。
届いた封筒から探す
差出人と書類の名前で、急ぐかどうか、何をすればよいかが分かります。裁判所からの書類は、受け取った日から期限が進みます。
封筒を押すと、詳しいご案内が開きます
「ご入金のお願い」「督促状」
書いてあること
支払日を過ぎた金額と、遅れた日数分の遅延損害金、次の支払日が書かれています。電話での連絡を求める一文が添えられていることもあります。
いつまでに
書面にある支払日までです。遅れが続くと、契約の定めにより分割で払う約束(期限の利益)を失い、残りの全額を一度に請求されることがあります。
弁護士がすること
受任通知を送り、以後の連絡の窓口を弁護士に移します。取引の履歴を取り寄せ、利息制限法の上限の利率で計算し直したうえで、任意整理・個人再生・自己破産のどれが合うかをご一緒に考えます。
根拠: 利息制限法1条・貸金業法21条1項9号
何年も前の借金の請求
書いてあること
元の会社から債権を譲り受けた、または回収を任されたという通知です。元の会社の名前・残高・遅延損害金が並び、何年も前の借金のことがあります。
いつまでに
書面に支払日が書かれていても、すぐに払ったり「払います」と電話で答えたりする前に、ご相談ください。借金を認めると、時効がまだ完成していなければ、時効がそこからやり直しになります。すでに完成していた場合も、認めてしまうと、あとから時効を使えなくなることがあります。
弁護士がすること
最後に払った日や、裁判を起こされたことがあるかを確かめ、時効が完成していれば、時効を使うという通知(時効の援用)を内容証明郵便で送ります。時効が完成していなければ、ほかの手続を考えます。
「期限の利益の喪失」「一括請求」
書いてあること
分割で払う約束がなくなったこと、残りの全額と遅延損害金を一度に払うよう求めること、払わなければ裁判の手続をとることが書かれています。
いつまでに
書面に書かれた期限です。期限を過ぎると、支払督促や訴えに進むことがあります。
弁護士がすること
相手と分割の話し合いをやり直す任意整理か、裁判所を通す個人再生・自己破産の準備に入ります。裁判の手続が始まっていても、債務整理はできます。
裁判所からの「支払督促」
書いてあること
相手の申立てを受けて、簡易裁判所の書記官が出した支払の督促です。裁判所は、こちらの言い分を聞かずに出します。
いつまでに
受け取った日から2週間以内に「督促異議」を申し立てないと、相手の申立てで仮執行の宣言が付きます。仮執行の宣言が付くと、確定を待たずに、給料や預金の差押えを受けることがあります。仮執行の宣言が付いた書面を受け取ってから2週間がたつと、異議も出せなくなり、確定判決と同じ効力を持ちます。期限を過ぎたと思っても、すぐにご相談ください。
弁護士がすること
期限に間に合うように督促異議を申し立てます(そのあとは通常の裁判に移ります)。そのうえで、分割の和解や債務整理の手続を進めます。
裁判所からの「訴状」
書いてあること
相手の訴えの内容(訴状)と、裁判所に出る日(第1回口頭弁論期日)の呼出状、答弁書の書き方の案内が入っています。
いつまでに
呼出状に書かれた期日と、答弁書を出す期限です。答弁書を出さずに欠席すると、相手の言い分を認めたものとして扱われることがあります。
弁護士がすること
答弁書を作って出し、期日に対応します。分割で払う和解を目指すことも、債務整理に切り替えることもできます。
根拠: 民事訴訟法159条
給料・預金の「差押え」
書いてあること
判決や支払督促などをもとに、給料や預金を差し押さえたという命令です。勤務先や銀行にも届きます。給料は、原則として手取りの4分の1までが差押えの対象です(手取りが44万円を超えるときは、33万円を超える部分すべて)。
いつまでに
差押えは、債権者への取立てが済むか、取り下げ・取消しになるまで、給料日ごとに続きます。
弁護士がすること
自己破産や個人再生を申し立て、手続が始まると、差押えは中止されたり、効力を失ったりします。止まる時期は手続によって違うため、見通しをご説明します。
ご依頼から、督促が止まるまで
ご依頼を受けた弁護士は、まず各社へ「受任通知」を送ります。そのあと、取引の記録を取り寄せて残高を計算し直し、手続を選びます。
ご相談
(弁護士との面談) 借入先と残高、収入と毎月の暮らしの費用、家や車、保証人の有無を伺い、手続の見通しと費用をご説明します。届いた封筒、契約書、カード、通帳、給与明細があれば、そのままお持ちください。分からないところがあっても構いません。
ご依頼(委任契約)
費用と進め方を書面で確かめてから、ご依頼をお受けします。ご依頼の前に、担当する弁護士が直接お会いしてお話を伺います。
受任通知を送る
弁護士が各社へ「受任通知」を送り、以後の連絡の窓口になります。通知を受けた貸金業者や債権回収会社が、正当な理由なく電話や訪問で返済を求め続けることは、法律で禁じられています。方針が決まるまで、各社への返済はいったん止めることが多くあります。保証人がいる借金は保証人に請求がいくことがあるため、住宅ローンや車のローンの扱いとあわせて、先にご相談します。
利息を計算し直す
取引履歴をもとに、利息制限法の上限利率(元本10万円未満は年20%、100万円未満は年18%、100万円以上は年15%)で計算し直し、正確な残高を出します。利息を払いすぎていれば、過払金として返還を求めます。
手続を選んで進める
計算し直した残高と、収入・暮らし・残したい財産をもとに、任意整理・個人再生・自己破産のどれで進めるかを、ご一緒に決めます。
相談すると、何が変わる?
- 督促の電話や手紙が、
毎日のように届く 貸金業者や債権回収会社からの連絡は、弁護士あてに届くようになります貸金業法21条1項9号 - 返すために、
別の会社から借りている 取引の記録をもとに、利息制限法の上限で残高を計算し直し、 無理のない返し方に組み直します - 誰にも言えず、
ひとりで悩んでいる 何から手をつけるかが決まり、弁護士と一緒に進めます
いくつかの質問から、手続の目安を探す
はい・いいえで答えると、考えられる手続の目安が出ます。借金がいくら減るかを示すものではありません。
質問1
最後に返してから、5年以上たっている借金がありますか?
質問1
2010年ごろより前から、消費者金融やクレジットカードのキャッシングを使っていましたか?(払い終えたものも含みます)
質問1
いまの返済を、暮らしを切り詰めずに続けられそうですか?
質問1
これからも、返済にあてられるお金がありますか?(給料・年金・事業の収入・ご家族の援助など)
質問1
利息がなくなれば、3〜5年で返していけそうですか?
質問1
まとまったお金を用意できる見込みはありますか?(預貯金・保険の解約金・売れる財産・ご家族からの一時的な援助など)
質問1
家(住宅ローンが残っている家)を、残したいですか?
- 時効時効の援用で、払わなくてよくなる借金があるかもしれません。連絡や支払いの前に、ご相談ください。
- 過払金払いすぎた利息(過払金)を取り戻せる可能性があります。払い終えてから長い年月(10年など)がたつと、請求できなくなることがあります。
分からない点は、ご相談のときに書類を見ながら確かめます。
あくまで目安です。借金の額や財産、家計の事情で変わります。最終的には、弁護士が事情を伺って一緒に決めます。
- 最後に返してから、5年以上たっている借金がありますか? はい → 質問 2 へ/いいえ → 質問 2 へ/わからない → 質問 2 へ
- 2010年ごろより前から、消費者金融やクレジットカードのキャッシングを使っていましたか?(払い終えたものも含みます) はい → 質問 3 へ/いいえ → 質問 3 へ/わからない → 質問 3 へ
- いまの返済を、暮らしを切り詰めずに続けられそうですか? はい → 結果:いまの返済を続けながら、気になる点をご相談/いいえ・むずかしい → 質問 4 へ
- これからも、返済にあてられるお金がありますか?(給料・年金・事業の収入・ご家族の援助など) はい → 質問 5 へ/いいえ・わからない → 質問 6 へ
- 利息がなくなれば、3〜5年で返していけそうですか? はい → 結果:任意整理/いいえ・わからない → 質問 7 へ
- まとまったお金を用意できる見込みはありますか?(預貯金・保険の解約金・売れる財産・ご家族からの一時的な援助など) はい → 結果:任意整理(一括での和解を含む)/いいえ・わからない → 結果:自己破産
- 家(住宅ローンが残っている家)を、残したいですか? はい → 結果:個人再生(住宅資金特別条項)/いいえ・家はない → 結果:個人再生 または 自己破産
- いまの返済を続けながら、気になる点をご相談 今のまま無理なく返済を続けられるなら、急いで手続をとらなくてよいこともあります。
- 任意整理(あわせて:個人再生) 収入から、将来の利息をつけない分割で返していける見込みがあります。
- 任意整理(一括での和解を含む)(あわせて:自己破産) まとまったお金や、ご家族の援助で返すあてがあれば、話し合いで解決できることがあります。
- 自己破産(あわせて:任意整理・個人再生(収入の見込みが立ったとき)) 返すあてが見えないときは、支払いを免れる手続も選べます。家計の事情を伺って、ほかの道がないかも一緒に確かめます。
- 個人再生(住宅資金特別条項)(あわせて:任意整理) 住宅ローンは払い続けながら、ほかの借金を減らして返す手続があります。
- 個人再生 または 自己破産(あわせて:任意整理) 借金の総額や財産、お仕事の事情で、どちらが合うかが変わります。
借金を整理する、4つの手続
返し方を話し合う任意整理、裁判所で減らす個人再生、支払いを免れる自己破産、払いすぎを取り戻す過払金の請求があります。どれが合うかは、収入と、残したい財産で決まります。
任意整理
裁判所を通さず、各社と返し方を話し合う
利息をつけない分割に計算し直した残高を、将来の利息をつけずに3年から5年ほどで分けて返す内容で、合意を目指します。元金そのものは、ふつうは減りません。
住宅ローンは外せる整理する会社を選べるため、住宅ローンを外して、そのまま払い続けることができます。
車のローンも外せる車のローンを整理から外せば、車を手元に残しやすくなります。
外して迷惑をかけない保証人のいる借金を整理から外せば、保証人に請求はいきません。外した借金は、これまでどおり払い続ける前提です。
裁判所も官報もなし裁判所の手続ではないため、官報に名前は載りません。
仕事の制限はなし手続を理由とする仕事や資格の制限はありません。

個人再生
裁判所で、借金を大きく減らして3年で返す
最低弁済額まで減らす借金の総額に応じて、100万円か総額の5分の1(上限300万円)などまで減らし、原則3年(特別の事情があれば5年まで)で返します。
家を残せることがある住宅資金特別条項を使えば、住宅ローンはそのまま払い続け、家を残しながら、ほかの借金だけを減らせることがあります。
ローン中は引き揚げのおそれ車のローンが残っていると、ローン会社が車を引き揚げることがあります。ローンが終わっていれば、残せることがあります。
保証人に請求がいく保証人のいる借金も手続に含まれるため、保証人に請求がいきます。
裁判所の手続・官報に載る地方裁判所に申し立てます。手続の中で、官報に名前が載ります。
仕事の制限はなし自己破産と違い、手続を理由とする資格の制限はありません。

自己破産
裁判所で、借金の支払いを免れる
支払義務がなくなる裁判所の免責の許可が確定すると、借金を払う義務がなくなります。税金や養育費など、免責されないものもあります。
原則として手放す家などの大きな財産は、原則として処分して配当にあてます。
価値によっては手放す車も財産として扱われ、価値やローンの有無によっては手放すことになります。
保証人に請求がいく保証人のいる借金は、保証人に請求がいきます。
裁判所の手続・官報に載る地方裁判所に申し立てます。手続の中で、官報に名前が載ります。
一部の資格に制限手続の間、警備員などの一部の仕事・資格に制限があります。免責が確定すると、制限はなくなります。

過払金の請求
払いすぎた利息を取り戻す
取り戻して残高を減らす利息制限法の上限を超えて払っていた利息は、元金の返済にあてて計算し直し、それでも払いすぎていれば返還を求めます。
影響はなし家には影響しません。
影響はなし車には影響しません。
影響はなし保証人には影響しません。
交渉か裁判まず話し合い、応じなければ裁判で返還を求めます。官報には載りません。
仕事の制限はなし仕事や資格の制限はありません。

時効の援用
何年も払っていない借金の請求に
最後に払った日から長い年月(5年以上など)がたっていれば、時効が完成していることがあります。時効は「使う」と相手に伝えて(援用して)初めて効果が出ます。電話で「払います」と言う前にご相談ください。
返す額の目安を計算する
個人再生で返す額の最低ラインと、任意整理で毎月返す額の目安を出せます。入力した数字は送信も保存もされません。
個人再生(小規模個人再生)の最低弁済額を、民事再生法の定めどおりに出します。実際に返す額は、財産の額(清算価値)や手取りの額によって、これより多くなることがあります。車のローンなど、担保の価値でまかなえる分も除いた額が基準です。迷うときは、そのまま入れてください。
計算のしかた
借金の総額が3,000万円以下のとき、返す額は「総額の5分の1」と「100万円」のうち多いほうです。ただし、総額が100万円未満なら総額、5分の1が300万円を超えるなら300万円です。
総額が3,000万円を超え5,000万円以下のときは、総額の10分の1です。5,000万円を超えると、この手続は使えません。
返す期間は原則3年(36回)、特別の事情があれば5年(60回)までです。
任意整理で、将来の利息をつけずに分けて返すと仮定した、毎月の額の目安です。実際の回数や額は、各社との話し合いで決まります。
- 36回(3年)
- 48回(4年)
- 60回(5年)
家や車、仕事は、どうなる?
家・車・仕事・家族など、手続によって変わるものを、任意整理・個人再生・自己破産で比べます。
札を押すと、手続ごとの違いが開きます
持ち家住宅ローンが残っている家
| 任意整理 | 個人再生 | 自己破産 |
|---|---|---|
| 住宅ローンを外せば残せる | 住宅資金特別条項で残せることがある | 原則として手放す |
任意整理では住宅ローンを整理から外し、払い続けられます。個人再生では、住宅資金特別条項を使い、住宅ローンは払い続けながら、ほかの借金だけを減らせることがあります。自己破産では、家は原則として処分されます。賃貸の住まいは、家賃を払っていれば、どの手続でも住み続けられます。
車ローン中の車・払い終えた車
| 任意整理 | 個人再生 | 自己破産 |
|---|---|---|
| ローンを外せば残せる | ローン中は引き揚げのおそれ | 価値によっては手放す |
ローンが残っている車は、ローン会社が所有権を持っていることが多く、個人再生や自己破産では引き揚げられることがあります。任意整理なら、車のローンを整理から外して払い続けられます。ローンを払い終えた車は、価値によって残せるかどうかが決まります。
仕事勤務先に知られるか・資格の制限
| 任意整理 | 個人再生 | 自己破産 |
|---|---|---|
| 制限なし | 制限なし | 手続の間、一部の資格に制限 |
弁護士から勤務先に連絡することはありません。ただし、すでに給料の差押えを受けている場合や、勤務先から借りている場合は、勤務先も手続にかかわります。自己破産では、手続の間、警備員などの一部の仕事・資格に制限がありますが、免責の許可が確定すると、制限はなくなります。
家族家族の借金になるか・家族に知られるか
| 任意整理 | 個人再生 | 自己破産 |
|---|---|---|
| 連絡がいくことは通常ない | 家族の収入資料が要ることがある | 家族の収入資料が要ることがある |
保証人になっていない限り、ご家族が借金を払う義務はありません。ご家族名義の財産も、手続の対象にはなりません。個人再生と自己破産では、同居のご家族の収入や家計の資料をお願いすることがあります。
保証人保証人のいる借金
| 任意整理 | 個人再生 | 自己破産 |
|---|---|---|
| 外せば請求はいかない | 保証人に請求がいく | 保証人に請求がいく |
個人再生や自己破産をすると、保証人に請求がいきます。任意整理なら、保証人のいる借金を整理から外せます。保証人の方と一緒に、手続を考えることもできます。
カード・借入れ信用情報への登録
| 任意整理 | 個人再生 | 自己破産 |
|---|---|---|
| 信用情報に登録される | 信用情報と官報情報が登録される | 信用情報と官報情報が登録される |
延滞や債務整理の情報は、信用情報機関に登録されます。期間は機関や情報の種類によって違います(たとえば、契約が終わってから5年、官報に載った情報は7年など)。その間は、新しい借入れやカードを作ることが難しくなります。
官報国の機関紙に名前が載るか
| 任意整理 | 個人再生 | 自己破産 |
|---|---|---|
| 載らない | 載る | 載る |
個人再生と自己破産では、手続の中で、国が発行する機関紙である官報に、住所と名前が載ります。任意整理は裁判所を通さないため、載りません。
給料・年金これからの収入
| 任意整理 | 個人再生 | 自己破産 |
|---|---|---|
| そのまま受け取れる | 再生計画どおりに返す | 手続開始後の給料は手元に残る |
自己破産でも、手続が始まったあとに受け取る給料は、ご本人のものです。国民年金や厚生年金を受ける権利は、借金の取立てでは差押えができません(税金の滞納による差押えは別です)。口座に振り込まれたあとの預金は、扱いが変わることがあります。個人再生では、再生計画どおりに返し続けます。
弁護士費用
金額は、弁護士費用のページの債務整理の表と同じです(税別)。個別の事情で変わるため、ご相談のときに見積りをお示しします。
債務整理の費用
金額はすべて税別| 内容 | 着手金 | 報酬金 | 備考 |
|---|---|---|---|
| 任意整理 | 1社4万円~ | 1社2万円まで | |
| 自己破産(非事業者) | 20万円~ | 20万円~ | 免責決定時に報酬金 |
| 自己破産(事業者) | 50万円~ | 50万円~ | 規模により増額 |
| 個人再生(給与所得者) | 30万円~ | 20万円~ | |
| 個人再生(小規模個人) | 30万円~ | 20万円~ | |
| 個人再生(住宅ローン特則あり) | +5万円~ | 上記に同じ | 特則利用の追加費用 |
ご相談のとき 相談料
30分 5,000円(税別)
ご予約・ご紹介の方は、初回30分無料です。
30分を超えると5,000円が加算されます。
このほか、実費(印紙代・郵券代・通信費など、手続にかかる費用)がかかります。自己破産と個人再生では、裁判所に納める予納金などが別にかかります。
借金問題のよくあるご質問
督促の電話を、すぐに止めることはできますか。
ご依頼を受けたあと、すぐに弁護士が各社へ受任通知を送ります。通知を受けた貸金業者や債権回収会社が、正当な理由なく電話や訪問でご本人に返済を求め続けることは、法律で禁じられています(貸金業法21条1項9号、債権管理回収業に関する特別措置法18条8項)。
銀行など、この定めの対象でない相手にも、弁護士が窓口になったことを知らせます。
裁判所から「支払督促」が届きました。どうすればよいですか。
受け取った日から2週間以内に督促異議を申し立てないと、相手の申立てにより仮執行の宣言が付きます(民事訴訟法391条1項)。仮執行の宣言が付くと、確定を待たずに、給料や預金の差押えを受けることがあります(民事執行法22条4号)。
封筒をそのままお持ちになり、急いでご相談ください。
何年も払っていない借金を、債権回収会社から請求されました。
最後に払った日から長い年月がたっている場合は、時効が完成していることがあります。時効は、相手に「時効を使う」と伝えて(援用して)初めて効果が出ます(民法145条)。
電話で一部を払ったり、払う約束をしたりすると、借金を認めたことになり、時効がまだ完成していなければ、時効がそこからやり直しになります。すでに完成していた場合も、認めてしまうと、あとから時効を使えなくなることがあります(民法152条1項)。払う前にご相談ください。
給料が差し押さえられました。止められますか。
自己破産や個人再生を申し立て、手続が始まると、差押えは中止されたり、効力を失ったりします(破産法42条・249条、民事再生法39条・184条)。止まる時期は手続によって違うため、差押命令の書類をお持ちのうえご相談ください。
任意整理、個人再生、自己破産は、どう選べばよいですか。
毎月返し続けられる収入があり、利息がなくなれば返せる見込みなら任意整理、借金を大きく減らす必要があり、家を残したい方は個人再生、返す見込みが立たない方は自己破産、というのが大まかな目安です。
実際には、計算し直した残高、収入と暮らしの費用、家や車、保証人の有無を伺ってから、ご一緒に決めます。
一部の会社の借金だけを、任意整理できますか。
できます。任意整理は、整理する会社を選べます。保証人のいる借金や車のローンを外して、ほかの借金だけを整理することもできます。
個人再生では、どのくらい借金が減りますか。
住宅ローンなどを除いた借金の総額によって、返す額の最低ラインが決まっています。たとえば総額が500万円なら100万円、1,500万円なら300万円です(民事再生法231条2項4号)。
ただし、財産を処分したら払える額(清算価値)のほうが多ければ、その額が基準になります。このページの「返す額の目安を計算する」で、おおよその額を出せます。
個人再生で、家を残すことはできますか。
住宅資金特別条項を使えば、住宅ローンは払い続け、ほかの借金だけを減らして、家を残せることがあります(民事再生法198条1項)。
家に住宅ローン以外の抵当権が付いている場合などは使えないため、登記の内容を確かめます。
自己破産をすると、家財道具もすべて失いますか。
いいえ。99万円までの現金や、暮らしに欠かせない家具や生活用品など、差押えが禁じられている財産は、手元に残ります(破産法34条3項)。
家や価値の高い財産は、原則として処分して、債権者への配当にあてます。
ギャンブルや買い物が原因の借金でも、自己破産できますか。
浪費やギャンブルは、免責が許されない事情(免責不許可事由)の一つです(破産法252条1項)。それでも、これまでの経緯やそのほかの事情を考えて、裁判所が免責を認めることがあります(同条2項)。
事情を隠さずにお話しいただくことが大切です。
過払金があるかどうか、どうすれば分かりますか。
借りていた会社から取引の記録(取引履歴)を取り寄せ、利息制限法の上限で計算し直すと分かります。2010年6月18日より前から借りていた方は、払いすぎていることがあります。
完済した借金も対象ですが、取引が終わってから長い年月がたつと、時効で請求できなくなることがあります。
家族や会社に知られずに、手続はできますか。
任意整理は裁判所を通さないため、ご家族や勤務先に連絡がいくことは通常ありません。弁護士からの連絡は、ご指定の方法でいたします。
個人再生と自己破産では、同居のご家族の収入や家計の資料が必要になることがあり、手続の中で官報に名前が載ります。勤務先から借入れがある場合は、勤務先も手続の相手になります。
自己破産すると、仕事を続けられなくなりますか。
多くの仕事は、続けられます。手続の間、警備員などの一部の仕事・資格に制限がありますが、免責の許可が確定すると、制限はなくなります(警備業法3条・14条、破産法255条1項)。
保証人がいる借金はどうなりますか。
自己破産や個人再生をすると、保証人に請求がいきます。任意整理なら、保証人のいる借金を整理から外すことができます。
保証人の方と一緒に手続を考えることもできますので、ご相談ください。
債務整理をすると、クレジットカードは使えなくなりますか。
整理の対象にしたカード会社のカードは、解約や利用停止になるのが通常です。対象にしなかったカードも、更新のときの審査で使えなくなることがあります。延滞や債務整理の情報は、信用情報機関に一定の期間登録されます。期間は機関や情報の種類によって違います(たとえば、契約が終わってから5年、官報に載った情報は7年など)。その間は、新しい借入れやカードの作成が難しくなります。
税金や国民健康保険料の滞納も、整理できますか。
税金や国民健康保険料などは、自己破産をしても支払義務がなくならない請求権です(破産法253条1項1号)。分けて納めるなどの相談は、役所の窓口との話し合いになります。
借金の整理と合わせて、返し方の見通しを立てます。
相談のときに、何を持っていけばよいですか。
届いた督促状や裁判所の書類、契約書、カード、通帳、給与明細、家計の分かるものがあれば、お持ちください。そろっていなくても構いません。
借入先と、だいたいの残高が分かれば、お話を始められます。
家族の借金について、家族が相談してもよいですか。
ご家族からのご予約もお受けします。ただし、ご依頼を受けるときは、借金をしているご本人と弁護士が直接お会いして、お話を伺います。
事業をしていますが、相談できますか。
できます。個人事業の借金や、会社の借金の保証をしている場合も、ご相談ください。事業を続けるか、たたむかによって、選ぶ手続が変わります。
弁護士費用は、どのくらいかかりますか。
任意整理は着手金1社4万円~、自己破産(非事業者)は着手金20万円~、個人再生(給与所得者)は着手金30万円~です(いずれも税別)。
このほかに、裁判所に納める予納金などの実費がかかります。くわしくは、このページの費用の表と、弁護士費用のページをご覧ください。
ご相談を担当する弁護士
事務所・弁護士の紹介
開設弁護士 シニアパートナー
大元 孝次(おおもと こうじ)
経歴
- 1977年
- 中央大学法学部卒業
- 1983年
- 弁護士登録
- 1985年
- 大元孝次法律事務所を開所
主な役職・委員歴
- 広島弁護士会市民窓口委員会委員長
- 医療機関における医療倫理委員会委員
- 医療法人監事
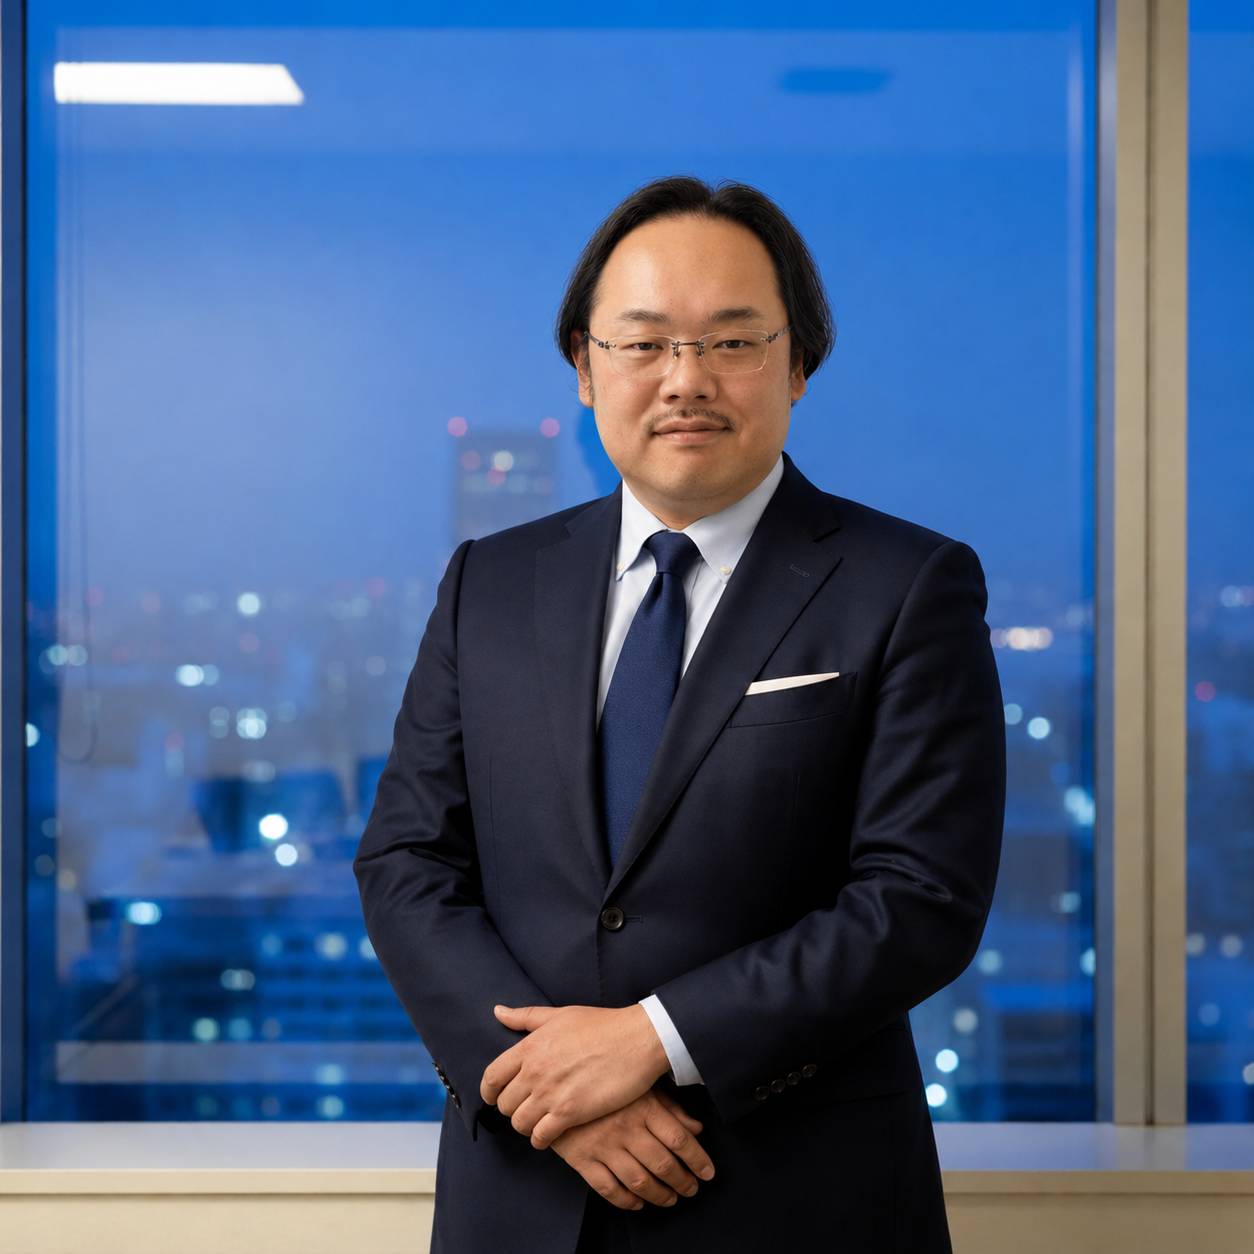
代表弁護士 パートナー
大元 和貴(おおもと かずき)
経歴
- 2011年
- 中央大学大学院法務研究科修了
- 2012年
- 弁護士登録、大元・秋山法律事務所に参画
主な役職・委員歴
- 国立大学病院の臨床研究倫理審査委員会委員
- 国立病院の治験・利益相反・臨床研究倫理委員会委員
- 民間病院における倫理委員会委員
- 医療法人監事
- 広島市建築紛争調停委員会委員

アソシエイト
松澤 翔一(まつざわ しょういち)
経歴
- 2012年
- 広島修道大学大学院法務研究科修了
- 2017年
- 弁護士登録(広島弁護士会)
主な役職・委員歴
- 民間病院における医療倫理委員会委員
事務所案内・アクセス
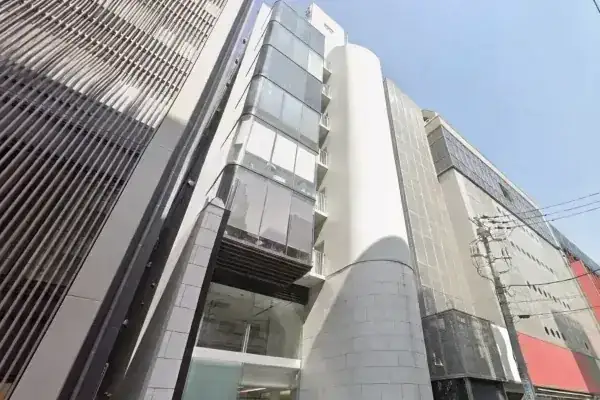
- 所在地
- 大元・秋山法律事務所
〒730-0013 広島県広島市中区八丁堀11-10 KSビル8階 - 最寄り
- 広島電鉄 八丁堀電停から徒歩2分
アストラムライン 県庁前駅から徒歩5分
JR広島駅から市電で約10分 - 受付時間
- 平日 9:30〜19:00(土曜・日曜・祝日は要予約)
- 面談
- ご相談はWeb会議でも承ります。ご依頼の前には、弁護士が直接お会いします。
- 対応地域
- 広島市の各区、呉市・東広島市・廿日市市・安芸郡・三原市・尾道市・福山市など、県内各地からご相談をいただいています。広島県及び隣県のみならず全国的に対応しています。
ご相談のご予約・お問い合わせ
お電話・LINE・メールフォームからお問い合わせいただけます。ご相談内容の秘密は厳守いたします。
LINEでのお問い合わせ
LINEで相談を予約する
※PCの方はQRコードからご予約いただけます
LINEでご予約いただく際は、利益相反の確認のため、お名前・お相手のお名前・ご相談の概要をお知らせください。あわせて、当事務所をどちらでお知りになったかもお教えいただけますと幸いです。
ご相談時のお願い
- ご相談に関係する資料や、経過を整理したメモをご用意いただくとスムーズです。
- 相手方・裁判所・行政などから書面が届いている場合は、その書類一式をお手元にご準備ください。
- ご相談内容は、弁護士の守秘義務により厳重に守られます。
メールフォームでのお問い合わせ